Резюме
Недоторканність і невинуватість бізнесу є базовими умовами сприятливого бізнес-клімату. В Україні ці принципи послаблюють чинні норми законодавства та практика їх застосування: тягар доведення перекладається на підприємця, а обмеження, що зупиняють роботу бізнесу, застосовуються ще до рішення суду.
Лише за 2021 рік – І півріччя 2024 року, за даними Рахункової палати, зупинено реєстрацію 7,7 млн податкових накладних і розрахунків коригування на суму ПДВ 144,1 млрд грн. У 75% судових спорів суди стали на бік платників податків.
Документ визначає п’ять напрямів, у яких порушуються ці принципи: кримінально-процесуальний, податковий, банківсько-регуляторний, управління арештованими активами та регуляторно-ліцензійний. Для кожного з них запропоновано законодавчі зміни.
Ключові пропозиції
- умисел і вину платника податків встановлює лише суд;
- доки триває адміністративне чи судове оскарження, заборонено відкривати кримінальні провадження за ст. 212 КК, проводити обшуки, арештовувати активи та блокувати рахунки;
- ліквідувати систему блокування податкових накладних і реєстр «білого бізнесу»;
- у фінансовому моніторингу тлумачити сумніви на користь клієнта, обмежити внутрішню перевірку банку 48 годинами, ухвалювати рішення про блокування лише вручну;
- заборонити визнавати нерухомість речовим доказом і передавати в управління АРМА корпоративні права до вироку суду;
- скасувати фактичні перевірки за скаргами та плату за ліцензії, а в перспективі перенести роздрібний акциз на виробника й імпортера, як це працює в Європі;
- запровадити відповідальність посадових осіб за порушення гарантій недоторканності бізнесу.
Ухвалення цих змін зменшить тиск на бізнес, збереже обігові кошти й робочі місця та підвищить довіру інвесторів, що особливо важливо в процесі вступу до ЄС і підготовки до відбудови.
Підхід і джерела
Документ ґрунтується на аналізі чинного законодавства та практики його застосування. Основними джерелами стали аудит Рахункової палати щодо адміністрування ПДВ (2021 рік – І півріччя 2024 року), дані Міністерства фінансів, звіт МВФ за першим переглядом програми, міжнародні індекси верховенства права та захисту прав власності, а також відкриті матеріали щодо окремих кейсів.
Порушення принципів недоторканності та невинуватості бізнесу систематизовано за п’ятьма каналами, через які держава впливає на господарську діяльність. Для кожного каналу наведено норми, що створюють ризики, і показові прецеденти. Прецеденти ілюструють механізм порушень, але не описують їхньої поширеності.
Пропозиції сформульовано як зміни до законодавства.
Розділ І. Концептуальні основи недоторканності та невинуватості бізнесу
Недоторканність бізнесу — це не імунітет від контролю, а гарантована безперервність правомірної діяльності.
Цей принцип захищає майно, дані та свободу операційної діяльності компаній від свавілля контролюючих органів. Він гарантує, що бізнес може працювати спокійно, доки немає законних підстав для перевірки чи обшуку. Це стан, у якому власність компанії, офіси, рахунки та комерційна таємниця є недоторканними за умовчанням. Податкова чи силові органи не можуть просто прийти з обшуком, заблокувати рахунки або вилучити сервери. Для цього потрібні вагомі законні підстави. Наприклад, рішення суду. Прокурор не має права заарештувати склади підприємства лише тому, що йому здалося, що там зберігаються незаконні товари. Потрібні офіційні докази та санкція суду.
Недоторканність бізнесу має розглядатися у трьох ключових напрямках: захист приватної власності, обмеження втручання в операційну діяльність та прозорість податкового/силового контролю.
Захист приватної власності включає:
- Непорушність прав на активи.
- Захист від незаконного відбирання майна.
- Рівні правила для всіх форм власності.
- Швидкий і чесний суд у разі спорів.
Обмеження втручання в операційну діяльність
- Свобода ухвалювати рішення всередині компанії.
- Заборона чиновникам вказувати, як вести справи.
- Мінімальні вимоги для роботи на ринку.
- Чіткі та рідкісні перевірки з боку відомств.
Прозорість податкового/силового контролю
- Відкриті правила для податків та силовиків.
- Зрозумілі причини для перевірок і візитів.
- Заборона на тиск через силу та суди.
- Відповідальність чиновників за шкоду компанії.
Презумпція невинуватості бізнесу — це базовий принцип взаємодії держави та бізнесу. Цей принцип регулює процес звинувачення у правопорушеннях (податкових, адміністративних чи кримінальних). Він захищає компанію від автоматичного визнання її винною з боку держави. Бізнес вважається законослухняним, допоки державні органи юридично не доведуть протилежне. Усі сумніви щодо тлумачення законів або зібраних доказів повинні трактуватися на користь підприємця або бізнесу. Податкова служба сама зобов’язана довести, що компанія ухилялася від податків, а не бізнес має доводити, що він чистий. Якщо податкова інспекція знайшла неточність у звітах через заплутаний закон, суд має стати на бік бізнесу, оскільки будь-які неясності законодавства трактуються на користь платника податків.
Презумпція невинуватості бізнесу — це екстраполяція базового правового принципу, закладеного у статті 62 Конституції України, на сферу економічних та господарських відносин. Вона означає, що держава та контролюючі органи повинні довести провину компанії у порушенні закону, а не підприємець зобов’язаний виправдовуватися.
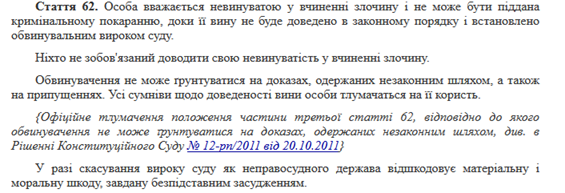
Джерело: Конституція України.
Головні відмінності презумпції недоторканності від презумпції невинуватості
| Критерій | Презумпція недоторканності | Презумпція невинуватості |
| Що боронить? | Майно, гроші на рахунках, офіси, право працювати | Репутація, гроші від штрафів, свобода керівництва. |
| Коли діє? | Постійно у процесі повсякденної роботи. | Тільки коли проти бізнесу висунуто звинувачення. |
| Від чого рятує? | Від незаконних обшуків, блокувань та рейдерства. | Від призначення штрафів та санкцій без твердих доказів. |
Презумпції недоторканності можна розглядати у наступних ключових контекстах:
- Взаємини з податковими органами. Класичний приклад — податкові суперечки. За законом фіскальні служби зобов’язані довести, що угода була фіктивною, а намір — спрямованим на ухилення від сплати податків. Насправді тягар доведення часто лягає на платника податків, змушуючи його збирати документи, що підтверджують реальність господарських операцій. Якщо закон є двозначним, будь-які сумніви та протиріччя мають трактуватися на користь бізнесу.
- Кримінальне та адміністративне переслідування. Притягнення до відповідальності має відбуватися виключно у законному порядку, а всі недоведені сумніви мають трактуватися на користь підозрюваного. Держава не може висунути звинувачення на підставі «внутрішніх припущень» своїх систем; кожен факт правопорушення потребує переконливих доказів.
- Захист ділової репутації (інформаційний контекст). Звинувачення на адресу компанії з боку держслужбовців чи регуляторів до рішення суду порушують право вважатися невинним та завдають значної шкоди.
- Антимонопольне та регуляторне право. Антимонопольний комітет та інші регулятори накладають великі штрафи. Орган має довести, що дії бізнесу обмежують конкуренцію.
Міжнародні індекси
Для оцінки недоторканності бізнесу та захисту права власності використовуються два ключові спеціалізовані міжнародні рейтинги.
1. Індекс верховенства права (WJP Rule of Law Index)
Цей рейтинг від організації World Justice Project оцінює ефективність судової системи, справедливість кримінального правосуддя та дотримання презумпції невинуватості.
У 2025 році:
- Поточне місце України: 90-те місце серед 143 країн світу.
- Загальний бал: 0,48 (за шкалою від 0 до 1).
- Позиція в регіоні: 10-ме місце з 15 країн Східної Європи та Центральної Азії. Україна випереджає Білорусь (105) та Росію (119), але поступається Грузії (52) та Молдові (68).
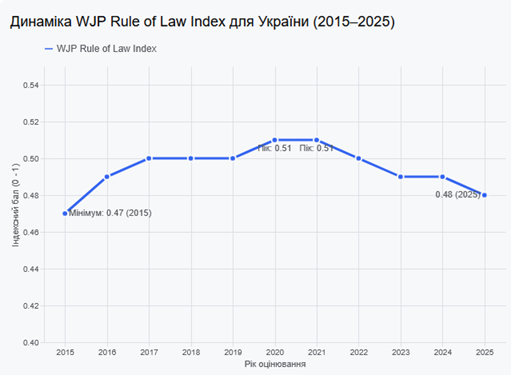
Джерело: https://worldjusticeproject.org/rule-of-law-index/country/Ukraine
2. Міжнародний індекс захисту прав власності (IPRI)
Цей профільний індекс від International Property Rights Alliance оцінює, наскільки захищеними є фізичні (нерухомість, бізнес-активи) та інтелектуальні права власності в країні.
У 2025 році:
- Поточне місце України: 104-те місце з 126 країн.
- Позиція в регіоні: 24-те місце з 25 країн (Центральна та Східна Європа і Центральна Азія)
- Загальний бал:3,50 (за шкалою від 0 до 10).
Складові оцінки для України:
- Правове та політичне середовище (3,12): Незалежність судів та рівень контролю за корупцією.
- Захист фізичної власності (2,91): Простота реєстрації майна та захищеність бізнесу від рейдерства.
- Захист інтелектуальної власності (4,48): Захист авторських прав, патентів і торгових марок.
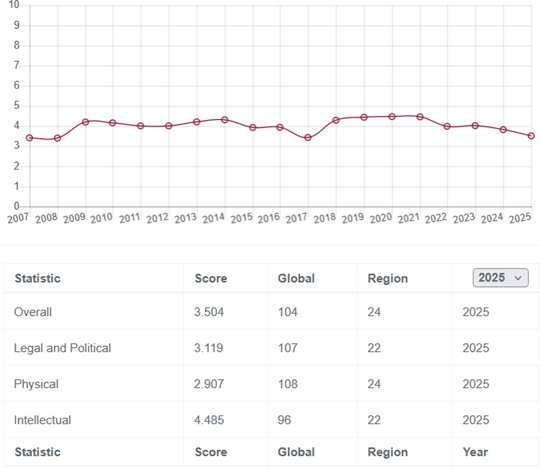
Динаміка Індексу IPRI в Україні з 2007 до 2025 року.
Джерело: https://internationalpropertyrightsindex.org/country/ukraine
Розділ ІІ. Хроніка порушень: Найбільші прецеденти та законодавчі норми які порушують принципи недоторканності та невинуватості
Ми систематизували порушення принципів недоторканності та невинуватості бізнесу з боку держави у п’ять блоків:
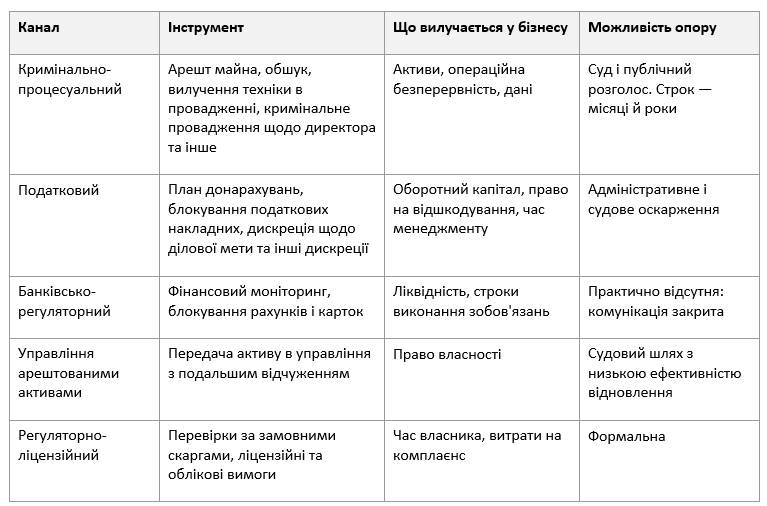
Кримінально-процесуальний канал
Арешт майна, обшук, вилучення техніки в провадженні, кримінальне провадження щодо директора бізнесу та інші явища — це прецеденти та законодавчо закріплені норми щодо дій силових структур, які порушують принципи недоторканності та невинуватості бізнесу.
Кримінальний кодекс України містить доволі великий перелік статей щодо провадження господарської діяльності, їх зібрано в розділі VII КРИМІНАЛЬНІ ПРАВОПОРУШЕННЯ У СФЕРІ ГОСПОДАРСЬКОЇ ДІЯЛЬНОСТІ (статті 199–233).
Але особливо слід виділити статті 209 (Легалізація (відмивання) майна, одержаного злочинним шляхом), 209-1 (Умисне порушення вимог законодавства про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом) та 212 (Ухилення від сплати податків, зборів (обов’язкових платежів)).
Стаття 209 стала універсальним «додатковим» обвинуваченням практично для будь-якого податкового чи митного спору. Якщо слідство вважає дохід «незаконно зекономленим» (наприклад, через оптимізацію податків), будь-які подальші фінансові операції підприємства кваліфікуються як відмивання. Це повністю нівелює недоторканність активів ще до вироку суду.
Кримінальна справа за статтею 212 щодо ухилення від податків відкривається паралельно з податковим спором в адміністративному суді, створюючи інструменти для позасудового тиску та примусу до виплати спірних сум.
Правоохоронні органи нерідко вдаються до випереджального кримінального переслідування: вносять відомості до Єдиного реєстру досудових розслідувань і застосовують інструменти Кримінального процесуального кодексу (затримання керівників за ст. 208 КПК, арешт операційних рахунків та майна за ст. 170 КПК) до того, як підприємство встигне реалізувати своє законне конституційне право на апеляційне чи судове оскарження фіскальних рішень. Бізнес може припинити діяльність ще на етапі слідства, не дочекавшись вироку суду.
Типовими прецедентами є:
- Затримання без суду (ст. 208 КПК): Хоча за «економічними» статтями затримати людину без ухвали суду важко (це дозволено переважно безпосередньо під час або відразу після вчинення злочину), силовики використовують психологічний тиск. Наприклад, створюють умови штучного «невідкладного обшуку», залякують підозрами та клопотаннями про тримання під вартою з мільярдними заставами.
- Арешт активів (ст. 170 КПК): На підставі ст. 170 КПК слідчий суддя за клопотанням прокурора може накласти арешт на рахунки, товар, техніку та нерухомість компанії лише тому, що вони «можуть бути речовими доказами» або «для забезпечення цивільного позову держави».
- Порушення принципів: Бізнес блокується на етапі слідства, коли вину ще взагалі не доведено. До вироку суду (який може бути через декілька років або взагалі закінчитися виправданням) компанія може не дожити, бо її активи заморожені, а контрагенти припиняють співпрацю. Це пряме порушення принципів недоторканності та невинуватості бізнесу без судового вердикту про вину.
Крім цього, після запровадження змін до Податкового кодексу (Закон №466 від 16.01.2020) з’явилися норми, за якими вину та умисність може встановлювати не суд, а контролюючий орган (податкова). Тепер будь-який акт податкової щодо умисності дій платника податків — це вже потенційна кримінальна справа щодо керівництва, яка ще не пройшла процедуру адміністративного або судового оскарження.
Податковий канал
Блокування податкових накладних
Одним із найбільших прецедентів порушення як принципу недоторканності бізнесу, так і принципу невинуватості бізнесу є створена Міністерством фінансів система блокування податкових накладних.
Автоматичне блокування системою податкових накладних формує ситуацію, за якої виправдовуватися змушений підприємець, а не держава або податківці мають довести провину компанії.
Аудитори Рахункової палати встановили, що Державна податкова служба за 2021–2023 роки та І півріччя 2024 року хоча і вжила окремих заходів, щоби вдосконалити процедуру адміністративного та судового оскарження, однак зупинка реєстрації 7,7 млн податкових накладних/розрахунків коригування (ПН/РК) у цей період та процес подальшого оскарження рішень податківців мали значний вплив на економічну активність платників податків. При цьому суди у 75% випадків ухвалювали рішення на користь платників податків, і за три з половиною роки ДПС мала сплатити 800 млн грн судового збору.
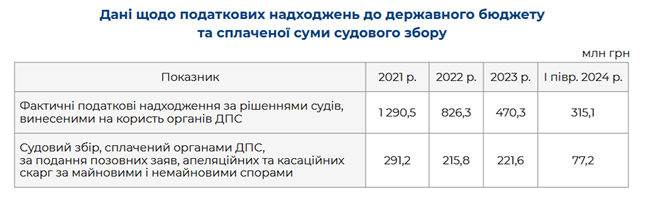
Джерело: https://rp.gov.ua/upload-files/Activity/Collegium/2024/49-1_2024/Zvit_49-1_2024.pdf
Загалом за період аудиту платники податків оскаржили понад 44 тисячі податкових рішень в адміністративному порядку, а суди розглянули майже 73 тис. таких справ. Аудитори також виявили, що результати оскарження рішень ДПС в адміністративному і судовому порядках суттєво різняться. Якщо в адміністративному порядку лише 27% рішень (на 34,5 млрд грн) було задоволено на користь платників податків, то у судовому — задоволених на користь платників рішень 75% (127,5 млрд грн). Разом 162 млрд грн за три з половиною роки, тобто 46,3 млрд грн у середньорічному вимірі.
На період аудиту у переліку ризикових перебували в середньому близько 16 тисяч платників податків (пряме порушення принципу невинуватості), при цьому вони сплатили до державного бюджету 42,7 млрд грн податків і зборів. За період аудиту було зупинено реєстрацію податкових накладних/розрахунків коригування (ПН/РК) на суму ПДВ 144,1 млрд грн. Із цієї кількості за критерієм ризиковості платника ПДВ були зупинені на суму ПДВ 42 млрд грн (24,7 відс. загальної кількості зупинених ПН/РК).
Але це не тільки вилучені обігові кошти з бізнесу. Це також значні адміністративні витрати бізнесу на доведення своєї невинуватості (пряме порушення принципу невинуватості), а й часто зупинення операційної діяльності бізнесу через такі дії Державної податкової служби (пряме порушення принципу недоторканності). При цьому Рахункова палата наводить дані, що навіть якщо платник податків виграв справу у суді, процес виконання рішень суду у податкової служби може тривати три місяці, а іноді й понад рік.
Прямим наслідком такої ситуації є корупція за розблокування податкових накладних або плата за виключення зі списку ризикових. Показовим прикладом став обшук Державного бюро розслідувань в одного з керівників регіонального підрозділу податкової служби.
Привілейовані категорії платників
Закон №3813, або закон про «Клуб білого бізнесу», ухвалений 18.06.2024, фактично створює привілейовану категорію платників і ставить під сумнів принцип невинуватості решти бізнесу. Якщо 1% бізнесу — білий, то хто тоді інші 99%? Фактично закон регламентує:
- Презумпцію винуватості: Податкова служба фактично ділить бізнес на «білий» та «сірий», автоматично перекладаючи на решту підприємств статус потенційних порушників, яким тепер доводиться підтверджувати свою доброчесність.
- Нерівність і дискримінація: Створюються нерівні умови для конкуренції, де обрані компанії отримують захист від держави, а весь інший бізнес стикається з посиленим тиском та перевірками з боку фіскалів.
- Іміджеві втрати: Бізнес, який не потрапив до списку, втрачає довіру контрагентів та банків, які можуть розцінювати відсутність у «клубі» як ознаку ризикованості.
Банківсько-регуляторний канал
Фінансовий моніторинг, блокування рахунків і карток
Система фінансового моніторингу в Україні побудована за принципом вертикальної ієрархії: від міжнародних стандартів до внутрішніх інструкцій кожного окремого банку. Норми, з якими стикаються бізнес та громадяни, чітко регламентовані трьома рівнями правил та контролюються конкретними державними органами.
Рівень 1. Хто створює та регулює правила (Органи влади)
1. Міжнародні інституції (FATF, ЄС): Група з розробки фінансових заходів боротьби з відмиванням грошей (FATF) формує глобальні стандарти (40 рекомендацій), які Україна зобов’язана впроваджувати як кандидат на вступ до ЄС та партнер МВФ.
2. Верховна Рада України: Приймає базові закони, адаптовані під вимоги FATF та директиви ЄС.
3. Національний банк України (НБУ): Головний регулятор для банківського сектору. Саме НБУ пише детальні інструкції для комплаєнсу, штрафує банки за порушення та встановлює критерії «підозрілості».
4. Держфінмоніторинг: Спеціальний орган (фінансова розвідка України), який збирає інформацію від банків про масштабні підозрілі операції, аналізує її та передає до НАБУ, СБУ чи Нацполіції.
Рівень 2. Чим регламентовані норми (Ключові документи)
1) Закон України «Про запобігання та протидію легалізації (відмиванню) доходів…» — це фундамент усього фінмону. Він закріплює:
- Порогову суму автоматичної перевірки — від 400 000 грн.
- Обов’язок банків блокувати операції, якщо клієнт не може підтвердити походження грошей.
- Поняття PEP (публічні діячі / топ-посадовці) — норми щодо посиленого контролю за політиками.
2) Постанова Правління НБУ № 65 «Про затвердження Положення про здійснення банками фінансового моніторингу». Саме цей документ змушує банки створювати жорсткі алгоритми:
- Зобов’язує застосовувати ризик-орієнтований підхід (розподіл клієнтів на «зелені», «жовті» та «червоні» зони ризику).
- Містить понад 70 індикаторів підозрілих операцій (наприклад: нетипові обсяги, циклічні перекази, раптове отримання коштів непрацюючою особою тощо).
Рівень 3. Внутрішній фінмон банку (Чому блокують за 5000 грн)
Закон встановлює загальну планку контролю (400 000 грн), але банк має право блокувати будь-яку суму. Це регламентується внутрішніми правилами банку (у межах постанови НБУ №65):
Чому фінмон сприймається як каральний орган?
1) Помилки автоматизації (ШІ): Банки налаштовують ІТ-системи на автоматичне блокування за найменших відхилень від типової поведінки клієнта. Під удар потрапляють волонтери, ФОПи та звичайні перекази між картками.
2) Презумпція винуватості клієнта: На відміну від кримінального права (де діє стаття 62 Конституції), у банківському комплаєнсі діє зворотний принцип — клієнт повинен сам довести легальність кожної гривні, надавши безліч довідок, інакше рахунок заблокують. Пряме порушення принципів недоторканності та невинуватості клієнтів.
3) Завищені штрафи для банків: Національний банк України (НБУ) жорстко карає самі фінустанови за «пропуск» підозрілих операцій. Через це комплаєнс-офіцерам простіше заблокувати операцію звичайного клієнта «про всяк випадок», ніж ризикувати ліцензією чи мільйонними штрафами.
Таким чином, держава побудувала аналог блокування податкових накладних, тільки в банківському секторі, що фактично призводить до:
- Багатотижневого непроведення платежів бізнесу, у тому числі за військовими контрактами з тривалим листуванням і необхідністю надавати додаткові підтвердження для проведення платежу,
- Блокування карток фізичних осіб навіть за операцію в 5000 грн,
- Закриття рахунків у банківській установі, що фактично означає тотальне втручання в операційну діяльність.
Через ризик блокування навіть збори на потреби шкільного класу подекуди пропонують робити готівкою, тому що картка може бути заблокована. За повідомленням Ярослава Железняка, лише за 2025 рік банки закрили рахунки 606 тис. фізичних осіб та 30 тис. ФОПів.
При цьому записи НАБУ в межах операції «Форест Гамп» чітко дають зрозуміти, як насправді працює фінансовий моніторинг і як легко його обійти для проведення корупційних платежів — саме тих, для протидії яким систему і впроваджували.
Канал управління арештованими активами
Кейс БЦ/ТРЦ «Гулівер» є одним із найгучніших прецедентів щодо порушення недоторканності власності та презумпції невинуватості до вироку суду. Цей БЦ-ТРЦ було побудовано у 2013 році. Для його будівництва були залучені валютні кредитні ресурси двох державних банків — Ощадбанку та Укрексімбанку. Початкове тіло кредиту: Банки видали компанії «Три О» 441 мільйон доларів США. Але після девальвації гривні з 8 до 25 грн за долар борг зріс з 3,5 млрд грн до 11 млрд грн. При цьому орендний дохід «Гулівер» отримував переважно в гривні, яка знецінилася. Бізнес-модель компанії втратила здатність гасити саме тіло доларового боргу.
У 2017 році ТРЦ Gulliver було вперше заарештовано та передано в управління АРМА у межах масштабного розслідування Генеральної прокуратури як компенсація після краху банку «Михайлівський». Але фактичного вилучення об’єкта у власників не відбулося. Юридично АРМА отримало актив, але за рішенням суду управителем ТРЦ Gulliver з квітня 2018 року призначили саме ТОВ «Три О» (попереднього власника).
У 2020 році було проведено реструктуризацію до 2044 року. Усі капіталізовані (накопичені та вчасно не виплачені) відсотки, штрафи та пені за попередні роки невиплат були додані до загальної суми боргу. Борг зріс до 675 млн доларів.
3 червня 2024 року Шевченківський районний суд Києва за клопотанням Генеральної прокуратури передав ТРЦ і БЦ «Гулівер» в управління АРМА. Підстава звинувачення: Досудове розслідування Бюро економічної безпеки (БЕБ) у справі про ухилення від сплати податків на суму 145,8 млн грн (податкова навіть не винесла податкового повідомлення-рішення).
У цьому кейсі ми бачимо чотири порушення базових прав приватного інвестора:
- Порушення презумпції невинуватості. Держава застосувала до інвестора найрадикальнішу санкцію — фізичне позбавлення права на управління майном — на етапі, коли провина менеджменту існувала лише у вигляді підозри та аналітичних довідок детективів БЕБ (суму податкового боргу у 146 млн грн визначили детективи БЕБ, податкова служба податкового повідомлення-рішення не виносила). Обвинувальний акт пішов до суду лише через два місяці після того, як актив передали АРМА. Власника позбавили контролю над бізнесом до початку судового процесу.
- Розширене тлумачення статусу «речового доказу» (Схема з використанням ст. 100 КПК). Для того, щоб зайти на об’єкт, сторона обвинувачення використала статтю про легалізацію коштів, одержаних злочинним шляхом. Це дозволило їм назвати багатоповерховий комплекс у центрі Києва «речовим доказом», який нібито необхідно терміново вилучити та передати АРМА для «збереження». З юридичного погляду це рішення сумнівне, адже будівля є нерухомістю, її неможливо продати без відома держреєстрів, сховати чи знищити. Фактичним наслідком рішення стало перехоплення управління об’єктом.
- Неспівмірність (Порушення права на мирне володіння майном). Це порушення статті 1 Першого протоколу ЄКПЛ. Слідство заявило про гіпотетичні збитки державі від несплати податків на суму 146 млн грн. Замість того, щоб заблокувати цю конкретну суму на рахунках або накласти арешт на еквівалентну частину майна, суд і АРМА заблокували та вилучили весь комплекс. Держава заблокувала актив, який у 50+ разів перевищував суму самих претензій.
- Створення умов для дефолту. Держава в особі БЕБ та АРМА знала, що «Гулівер» обтяжений великим кредитом перед іншим крилом держави — «Ощадбанком» та «Укрексімбанком». Заблокувавши операційну діяльність ТОВ «Три О» та намагаючись призначити приватного управителя (через конкурс, у якому брала участь компанія «Лімекс Експрес»), АРМА створила умови для дефолту підприємства. Власника позбавили можливості платити за зобов’язаннями, що відкрило шлях до відчуження майна.
У подальшому державні банки («Ощадбанк» та «Укрексімбанк») пішли на радикальний крок: застосували комерційне іпотечне застереження та забрали ТРЦ у свою повну власність за борги, що автоматично анулювало арешт суду та повноваження АРМА у жовтні 2025 року.
Регуляторно-ліцензійний канал
Принцип презумпції невинуватості та недоторканність бізнесу часто порушуються під час позапланових перевірок за скаргами, а також через жорсткі ліцензійні та облікові вимоги. Контролюючі органи іноді використовують скарги як формальний привід для тиску, перекладаючи на підприємця обов’язок доводити свою невинуватість ще до винесення остаточного рішення.
Проблеми перевірок за скаргами:
- Формальні підстави: Скарги часто подаються без належних доказів, але стають законним приводом для початку перевірки.
- Зворотний доказовий тягар: Бізнес змушений виправдовуватися і збирати великі пакети документів замість того, щоб державний орган довів факт порушення.
- Суб’єктивність: Інспектори трактують норми на користь бюджету, а не добросовісного платника податків чи підприємця.
Типовим прецедентом тиску є схема «замовних» перевірок. Це коли інспектори просять свого знайомого або родича написати скаргу на суб’єкта підприємництва або самі інспектори створюють фейкову скаргу від вигаданої особи або два державні органи формують «замовну» перевірку.
В Україні ліцензування та облік досі виконують фіскально-каральну функцію (наповнення бюджету через штрафи та контроль за фінансами), тоді як у Євросоюзі це суто адміністративно-безпековий інструмент (контроль за безпекою продукції та дотриманням правил торгівлі).
Ліцензійні та облікові прецеденти та ризики:
- Трактування помилки як злочину: Будь-яка технічна або формальна помилка в чеку РРО чи первинному документі автоматично розцінюється контролюючими органами як умисне приховування прибутків або торгівля контрафактом. Бізнес одразу отримує мільйонні штрафи.
- Перекладання обов’язку доказування: Замість того, щоб податкова доводила факт реального правопорушення, підприємство в судах змушене виправдовуватися, приносити стоси паперів і доводити, що операція була реальною.
- Фіскальний дубляж: Наявність одночасно і роздрібного акцизу, і ліцензії створює ситуацію, де держава апріорі підозрює бізнес у недоброчесності, змушуючи його платити «авансом» за право працювати та звітувати за кожну копійку в кількох різних формах.
- Прив’язка до РРО: Вимога купувати окрему ліцензію на кожен касовий апарат, а не на торгову точку загалом, є прямим фінансовим тиском на розширення бізнесу. Великий прозорий супермаркет із багатьма касами несе більше навантаження, ніж невеликий кіоск, що працює в тіні.
- Штучні приводи для блокування: Роздрібні ліцензії та складні правила товарного обліку стають ідеальною зачіпкою для позапланових перевірок за «замовними скаргами» конкурентів. Податківці використовують нечіткість законодавства, щоб заблокувати роботу підприємства (через вилучення товару чи анулювання ліцензії) ще до винесення остаточного рішення суду.
- Відсутність права на помилку: На відміну від країн ЄС, де діє принцип попередження та комплаєнсу, українська система націлена на моментальне фінансове покарання або анулювання права на діяльність за першу-ліпшу формальну невідповідність.
Розділ ІІІ. Зміни в політиках держави в напрямку забезпечення презумпції недоторканності та невинуватості бізнесу
У попередньому розділі ми спробували визначити причини поточного становища, найбільші прецеденти та законодавчі норми, які порушують принципи недоторканності та невинуватості. Цей розділ присвячено змінам політик, які, на нашу думку, сприятимуть забезпеченню презумпції недоторканності та невинуватості бізнесу.
Пріоритети вибору політик
1. Законодавчі зміни. Ми вважаємо, що забезпечення презумпції недоторканності та невинуватості бізнесу потребує перш за все законодавчих змін, а не рішень, які формують алгоритми дій у тому чи іншому випадку й дають розуміння, як діяти у поточному законодавчому полі. Тому в наших пропозиціях буде насамперед прагнення унеможливити або звести до мінімуму силовий тиск на бізнес, що значно краще відповідає меті — системно розв’язати питання недоторканності та невинуватості бізнесу.
2. Балансування обсягу повноважень контролюючих органів з обсягом відповідальності. Ми вважаємо, що поточна ситуація формує асиметрію прав і відповідальності. Набір повноважень контролюючих і правоохоронних органів настільки великий, що відповідальність за їх застосування й близько не наздоганяє. У бізнесу навпаки — багато відповідальності й мінімум прав. Держава вибудовує контроль лише в один бік. Себе вона контролює через антикорупційні органи, але вони вирішують інші завдання. Тому ми вважаємо, що повинна також з’явитися кримінальна та адміністративна відповідальність посадових осіб за державний рекет щодо бізнесу, як інструмент вирівнювання прав та відповідальності.
3. Привілейовані категорії платників. Ми вважаємо, що формування привілейованих категорій платників порушує фундаментальне право недоторканності усього іншого бізнесу, або зміщує акцент для іншого бізнесу в напрямку, що йому необхідно доводити свою сумлінність, що фундаментально порушує принцип невинуватості бізнесу. Тому усі такі категорії повинні бути скасовані.
4. Ліквідація або мінімізація конфлікту, а не черговий компроміс. Ми вважаємо, що потрібно сконцентруватися на змінах політик, які ліквідують або мінімізують конфлікт і будуть сприйняті бізнес-спільнотою як рух уперед, а не як черговий компроміс.
Зміни політик
З огляду на визначені пріоритети у виборі політик щодо забезпечення презумпції недоторканності та невинуватості бізнесу та визначених проблем та прецедентів, ми сформували рекомендації щодо зміни політик в державі, які будуть сприяти забезпеченню презумпції недоторканності та невинуватості бізнесу.
Блок 1. Кримінально-процесуальний
- Ліквідація судових функцій податкової.
Сучасна правоохоронна та фіскальна практика в Україні демонструє глибоку кризу довіри між державою та бізнесом. Однією з головних проблем є штучна криміналізація звичайних адміністративно-господарських спорів. Запроваджені раніше норми щодо визначення «умислу» та «вини» платника податків безпосередньо фіскальними органами (Закон №466 від 16.01.2020) перетворили податкові перевірки на інструмент формування первинних матеріалів для кримінального переслідування. Ми пропонуємо:
- Умисел та вину може встановлювати лише суд, податкова фіксує ознаки
- Ліквідація дискреції у встановленні штрафів. Виключення штрафів за дії, вчинені «умисно».
Основні переваги:
- Вину платника може встановлювати виключно суд.
- Ліквідація «торгівлі умислом» податковим органом як шантажу відкриттям кримінального провадження.
- Штрафні санкції є фіксованими і не можуть містити обтяжуючих обставин, базованих на суб’єктивній думці інспектора.
Заходи потребують змін у розділі II Податкового кодексу.
- Припинення випереджального кримінального переслідування.
У багатьох розвинених країнах податкові порушення розглядаються як цивільні або адміністративні проступки. Кримінальна відповідальність настає лише за масштабне системне шахрайство, а не за звичайні суперечки щодо трактування податкового законодавства. При цьому ухилення від сплати єдиного внеску на загальнообов’язкове державне соціальне страхування взагалі не може бути «схемою», за умов, коли банки контролюють виплату зарплати співробітникам і проводять платежі тільки після сплати обов’язкових податків та ЄСВ.
З іншого боку, зупинка підприємства через обшуки, арешт активів, блокування розрахункових рахунків завдають державі більше збитків у вигляді недоотриманих майбутніх податків та звільнення працівників, ніж сума спірного податкового боргу.
Тому ми пропонуємо наступні зміни:
- Ліквідація статті 212-1 (ухилення від сплати ЄСВ) з Кримінального кодексу.
- Заборона правоохоронцям перебирати на себе функції податкової та створювати власні математичні розрахунки боргу за статтею 212. Обвинувачення за ст. 212 КК України передбачає наявність податкового боргу, який має бути узгодженим та вираховуватися виключно на підставі податкової перевірки.
- Імунітет під час оскарження. Заборона відкриття справ за статтею 212 Кримінального кодексу (ухилення від сплати податків). Доки триває процедура адміністративного оскарження або розгляд справи в адміністративному суді, правоохоронні органи не мають права відкривати кримінальну справу, проводити обшуки, арештовувати активи чи блокувати рахунки. Тільки якщо суд остаточно визнав вину підприємства, а сума збитків є критично великою і супроводжувалася свідомим обманом, матеріали можуть передати до правоохоронних органів.
- Звуження правозастосування статті 212 Кримінального кодексу. Введення обов’язкового критерію «обману» (Tax Fraud): Кримінальна відповідальність має настати не за «невизнання податковою вашої операції», а лише у випадку, якщо податкова довела факт прямого обману: використання підроблених документів, фіктивних закордонних компаній, приховування рахунків, тощо.
- Балансування обсягу повноважень. Доопрацювання статті 365 Кримінального кодексу за порушення імунітету суб’єктів господарювання. «Умисне порушення законодавчих гарантій недоторканності та імунітету суб’єктів господарювання»: внесення відомостей до ЄРДР, проведення обшуку, тимчасового вилучення майна, затримання службової особи за ст. 208 КПК, або направлення клопотання про арешт майна за наявності чинного імунітету (триває процедура адміністративного чи судового оскарження, або строки на неї не минули).
Основні переваги:
- Мінімізація рекету бізнесу через кримінальні провадження, блокування рахунків та арешт майна
- Забезпечення безперебійної роботи економіки: Рахунки компаній не можуть бути заморожені на етапі спору з державою, що зберігає робочі місця та податкові надходження.
- Зменшення навантаження на систему БЕБ/судів: Правоохоронці перестануть витрачати державні кошти на розслідування дрібних та середніх господарських спорів, сконцентрувавшись на реальних кримінальних справах.
- Підвищення інвестиційної привабливості України: Запровадження європейських стандартів Tax Fraud та реального процесуального захисту бізнесу поверне довіру внутрішніх та міжнародних інвесторів.
Заходи потребують змін до Кримінального кодексу, Кримінального процесуального кодексу, Податкового кодексу (насамперед до пункту 56.22 статті 56 Податкового кодексу).
Блок 2. Податковий
- Ліквідація системи блокування податкових накладних.
Система електронного ПДВ, а потім система авансової сплати ПДВ ще до моменту реалізації товарів уже поставили українську юрисдикцію в неконкурентне становище. У 2018 році запрацювала перша версія блокування податкових накладних через постанову КМУ від 21.02.2018 №117. Але пізніше блокування податкових накладних з використанням критеріїв сформувалось у постанові КМУ від 11.12.2019 №1165, яка почала діяти з 2020 року. Мінфін уже багато років змінює критерії, однак проблему це не розв’язує.
| Показники | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
| ПДВ, % ВВП | 10,5% | 10,5% | 9,5% | 9,6% | 9,8% | 8,9% | 8,8% | 9,6% | 9,5% |
Джерело: Мінфін.
Адже якщо поглянути на надходження ПДВ до бюджету, то вони навіть знизилися на 1% ВВП після запровадження системи блокування податкових накладних. Ми також вважаємо, що частина цих втрат пов’язана з корупцією під час розблокування податкових накладних.
Показовою є і статистика судових спорів ДПС. За даними Рахункової палати, фактичні податкові надходження за рішеннями судів у 2023 році склали близько 0,007% ВВП, а з урахуванням сплаченого судового збору – 0,0037% ВВП.
З іншого боку, навіть МВФ у першому ревью від 21.07.2026 зобов’язав податкову та Мінфін спростити адміністрування ПДВ, особливо для малих підприємців, оцінивши витрати на адміністрування ПДВ у поточному вигляді у 3300 доларів на рік (близько 150 тис. грн).
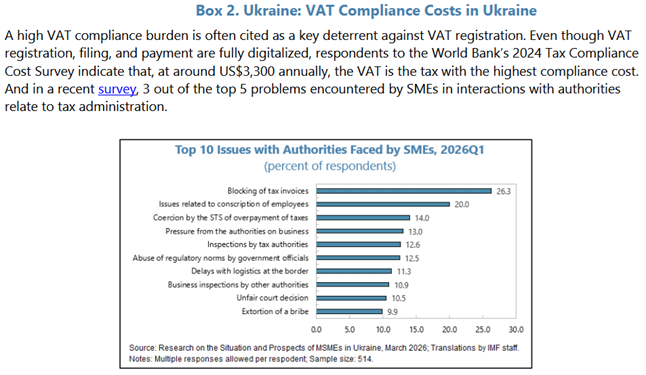
Джерело: 21 сторінка звіту МВФ. 1-е ревью від 21.07.2026
Тому ми вважаємо, що система блокування податкових накладних має бути ліквідована. Контроль за ПДВ буде проводитися через наявні інструменти: формула з передоплатою ПДВ та контроль поданих декларацій ПДВ.
Основні переваги:
- Повернення принципів недоторканності та невинуватості у бізнес-середовище у сфері адміністрування ПДВ.
- Ліквідація корупції за розблокування податкових накладних.
- Зменшення адміністративних витрат бізнесу та збільшення обігових коштів
Заходи потребують змін до Податкового кодексу, а після ухвалення закону — скасування постанови №1165 та змін у функціональній роботі податкового органу.
- Скасування привілейованих категорій платників.
Ми вважаємо, що ризик-орієнтований підхід у роботі податкового органу повинен використовуватися на операційному рівні з погляду ризик-менеджменту. З іншого боку, ми вважаємо, що принципово потрібно переходити з критерію «переліку ризикових суб’єктів», до критерію ризикованих операцій конкретного суб’єкта господарювання. Це повертає систему адміністрування з принципу винуватості «без суду», до принципу невинуватості, що є важливим моментом з точки зору повернення довіри до податкового органу. Також наша принципова позиція — Кодекс не повинен містити критерії публічного клубу і мати прив’язку пільг до членства в цьому клубі.
Тому ми пропонуємо:
- Вилучити з Податкового кодексу норми щодо клубу білого бізнесу
- Ліквідувати створений податковою реєстр білого бізнесу
- Скасувати пільги, створені під клуб.
Заходи потребують змін до Податкового кодексу, а після ухвалення закону — ліквідації реєстру білого бізнесу.
Блок 3. Банківсько-регуляторний
- Зміни в політиках фінансового моніторингу.
Ми вважаємо, що поточна жорсткість фінансового моніторингу в Україні — це прямий результат регуляторної політики Національного банку України (НБУ). Саме НБУ формує правила гри, за якими комерційні банки змушені перетворюватися на контролюючі органи для своїх клієнтів.
Чинна система дає змогу звітувати перед МВФ та ЄС про боротьбу з відмиванням коштів, але на практиці тиск розподіляється нерівномірно: основне навантаження лягає на звичайний бізнес і громадян, хоча система створювалася передусім для протидії масштабним схемам.
Рекомендації FATF вимагають застосування «ризик-орієнтованого підходу». Це означає, що контроль має бути сфокусованим (проти реальних злочинців), а тотальний контроль над дрібними транзакціями громадян є порушенням самого духу FATF, оскільки він перевантажує систему та знищує легальну економіку.
Щоб реально повернути принципи презумпції невинуватості та принцип недоторканності у сферу банківського контролю, Постанову № 65 та Додаток 20 (Індикатори підозрілості фінансових операцій) потрібно реформувати радикально. Але ми вважаємо, що НБУ не здатен самостійно це робити, оскільки поточні правила вже є роботою самого НБУ. Тому ми пропонуємо інший шлях через законодавчі зміни:
- Відновлення презумпції невинуватості. Необхідно закріпити законодавчу норму, що усі сумніви щодо правомірності фінансової операції та джерел походження коштів клієнта тлумачаться на користь клієнта. А також додати норму, що банк не має права вимагати документи (крім короткого фіксованого переліку, наприклад, щодо вигодоодержувача та мети операції, якщо клієнт новий), якщо операція не перевищує законодавчо встановлений пороговий ліміт (зараз 400 000 грн), окрім випадків наявності офіційного запиту від правоохоронних органів.
- Закріпити принцип Рекомендації 10 FATF про неперешкоджання нормальному веденню бізнесу. Закріпити законодавчу норму про дозвіл фінансовим установам проводити перевірку після встановлення ділових відносин, якщо це доречно з точки зору практичності у випадках, коли здійснюється ефективне управління ризиками відмивання коштів та фінансування тероризму і коли це необхідно, щоб не перешкоджати нормальному веденню бізнесу
- Захист права власності та життєвого рівня. Запровадити поняття «мінімального гарантованого (захищеного) залишку». Додати норму: забороняється обмеження видаткових операцій громадян, якщо сума на рахунку або обсяг місячних операцій не перевищує 5 мінімальних заробітних плат. Ці кошти визнаються недоторканними для цілей фінансового моніторингу.
- Обмеження процесуального свавілля. Додати норму про жорсткий дедлайн: «Внутрішня перевірка операції банком не може перевищувати 48 годин. Якщо протягом цього часу банк не передав мотивоване повідомлення до Держфінмоніторингу, кошти мають бути негайно розблоковані»
- Деавтоматизація репресивних рішень. Додати норму про заборону автоматичного блокування прав людини ІТ-системою: «Рішення про тимчасове обмеження права клієнта на розпорядження коштами приймається виключно уповноваженим працівником банку в ручному режимі з накладанням КЕП» — персональна відповідальність.
- Перегляд санкцій фінансових установ. Переглянути штрафні санкції, передбачені статтею 32 Закону №361 у бік пом’якшення норм та мінімізації штрафних санкцій. Особливо пункту 13) за незабезпечення належної організації та проведення первинного фінансового моніторингу, відсутність належної системи управління ризиками, повторне невиконання вимог суб’єктів державного фінансового моніторингу про усунення виявлених порушень та/або про вжиття заходів для усунення причин, що сприяли їх вчиненню, – у розмірі до 10 відсотків загального річного обороту, але не більше 7950 тисяч неоподатковуваних мінімумів доходів громадян
Основні переваги:
- Повернення принципів недоторканності та невинуватості в процес банківського контролю
- Підтримка духу FATF з концентрацією на реальних злочинах
- Мінімізація штрафів банків від НБУ у сфері фінансового моніторингу.
Заходи потребують змін до Закону України «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення», а також змін до постанови НБУ №65 після ухвалення змін до закону.
Блок 4. Управління арештованими активами
- Зміна підходів до АРМА
Поточна діяльність АРМА перетворилася з інструменту збереження речових доказів на інструмент досудової експропріації власності та штучного знищення операційного бізнесу до вироку суду. Для відновлення принципів недоторканності та невинуватості ми пропонуємо впровадити такі зміни:
1. Заборона статусу «речового доказу» для нерухомого майна. Внести зміни до ст. 100 КПК України, які чітко забороняють визнавати цілісні майнові комплекси, будівлі, заводи та земельні ділянки речовими доказами з метою їхнього вилучення чи передачі в управління АРМА на етапі досудового розслідування.
2. Заборона усунення законного власника від управління (Імунітет корпоративних прав). Внести зміни до ст. 100 КПК України, встановивши імперативну заборону на передачу в АРМА корпоративних прав підприємства та зміну його менеджменту до моменту винесення остаточного обвинувального вироку суду.
Основні переваги:
- Збереження робочих місць та податків: Бізнес продовжує функціонувати та платити в бюджет, навіть якщо триває слідство.
- Захист інвестицій: Іноземні та внутрішні інвестори отримують гарантію, що їхні заводи чи нерухомість не перепишуть на стороннього «управителя» через рішення одного районного суду.
Заходи потребують змін до Кримінального процесуального кодексу.
Блок 5. Регуляторно-ліцензійний
- Ліквідація замовних перевірок
Ми вважаємо, що позапланові перевірки, ініційовані за скаргою покупця або споживача у сучасному світі, а тим більше за інформацією місцевого органу влади, — це радше інструменти тиску на бізнес, вимагання неправомірної вигоди, інструменти нечесної конкуренції, коли конкурент замовляє перевірки.
З погляду вільного ринку та звичайної логіки, якщо покупець відмовився від послуги або купівлі товару, бо щось його не влаштовує, то втрата клієнта та прибутку є миттєвим та справедливим покаранням для бізнесу.
Крім цього, у сучасному світі соціальні мережі, Google-карти та відгуки на діяльність уже є контролерами поведінки підприємців, і держава тут — просто зайвий суб’єкт, особливо коли її органи починають справу з тези про «серйозне правопорушення».
З іншого боку, в умовах відключень електрики та ненадійної роботи інтернету проблеми з оплатою карткою виникають навіть у великих торгових мережах. Тому ми пропонуємо:
- Ліквідувати можливість проведення фактичних перевірок суб’єктів господарювання за скаргою покупця (споживача) (пункт 80.2.3 Податкового кодексу)
- Ліквідувати можливість проведення фактичних перевірок суб’єктів господарювання у разі отримання в установленому законодавством порядку інформації від державних органів або органів місцевого самоврядування (пункт 80.2.2)
- Проводити контроль суб’єктів господарювання через аналіз Big-data (аналіз поданої звітності суб’єктів господарювання, аналіз чеків РРО, аналіз сум проданих на суб’єктів господарювання товарів в системі ПДВ) та інші критерії, які можуть викликати питання податкового органу.
Основні переваги:
- Кінець «скарг від конкурентів» та «замовних скарг».
- Зникнення штучного приводу для візитів
- Аналіз Big-data може відбуватися методом запитів від податкової у віддаленому режимі, без зупинки бізнесу через фактичну перевірку.
Заходи потребують змін у Податковий Кодекс.
- Мінімізація обліково-ліцензійного тиску.
Для мінімізації тиску на бізнес, захисту його недоторканності та відновлення принципу презумпції невинуватості ми пропонуємо розглянути два сценарії реформування. Обидва варіанти мають на меті переорієнтувати систему з «каральної» на «сервісну та безпекову». А наближення до європейських директив має повністю усунути цей регуляторний тиск, відокремивши податки від права на ведення господарської діяльності.
Варіант 1. Без скасування роздрібного акцизу. У цьому сценарії податок залишається, але кардинально змінюються правила гри, процедури перевірок та адміністрування.
- Ліквідація ліцензійного дубляжу: Повне скасування плати за ліцензії. Ліцензія перетворюється на безкоштовний електронний витяг про реєстрацію точки. Якщо бізнес платить акциз, він не повинен додатково купувати «право на торгівлю».
- Деприв’язка від кількості РРО: Ліцензійні та облікові вимоги висуваються виключно до об’єкта торгівлі (адреси). Кількість касових апаратів усередині приміщення більше не множить фінансове чи регуляторне навантаження.
- Впровадження принципу комплаєнсу (Попередження замість штрафу): Запроваджується інститут обов’язкового першого попередження. У разі виявлення технічних помилок в обліку акцизу чи чеках РРО, бізнесу надається 30 днів на виправлення колізії без нарахування штрафів та без зупинення діяльності.
Варіант 2. Із повним скасуванням роздрібного акцизу (європейська модель). Цей варіант передбачає глибоку структурну реформу та приведення законодавства у повну відповідність до Директив ЄС.
- Скасування роздрібного акцизу: Роздрібний продавець повністю виключається з переліку платників акцизного податку. Весь акцизний збір сплачується один раз — виробником або імпортером при випуску товару у вільний обіг (як в ЄС).
- Демонтаж роздрібної звітності: Магазини та ФОП звільняються від обов’язку вести специфічний акцизний облік та подавати щомісячні декларації з акцизного податку. Податкова фізично втрачає 90% приводів для штрафів роздрібу.
- Суто декларативний принцип роботи: Для початку торгівлі підприємець лише подає електронне повідомлення (декларацію) про відкриття точки. Контроль держави зміщується з «перевірки папірців та чеків» на лабораторний контроль якості та безпеки продукції (боротьба з фальсифікатом).
- Судовий порядок санкцій: Анулювання права на торгівлю (закриття магазину) чи конфіскація майна за результатами будь-якої перевірки стає можливим виключно на підставі рішення суду, яке набрало законної сили. Податкова чи інші органи контролю втрачають право блокувати бізнес в односторонньому порядку.
- Презумпція невинуватості в дії: Оскільки роздріб не нараховує податок, будь-які розбіжності в обліку залишків товару трактуються як внутрішні комерційні втрати бізнесу, а не як «розкрадання держбюджету». Тягар доведення того, що товар є нелегальним чи контрафактним, на 100% покладається на державу.
- Перерозподіл доходів акцизу: Втрати місцевих бюджетів від ліцензій на роздрібну торгівлю та роздрібний акциз компенсувати змінами до Бюджетного кодексу та збільшенням частки перерозподілу акцизу з імпорту та виробництва в місцеві бюджети.
Ми вважаємо варіант 2 прийнятнішим, але впровадження варіанту 1 також значно покращить ситуацію.
Основні переваги:
- Реальна презумпція невинуватості: Запроваджується інститут комплаєнсу.
- Усунення ліцензійного тиску: Скасовується прив’язка вартості ліцензії до кількості касових апаратів (РРО).
- Математичний аудит (Камеральний контроль): Контроль переходить у безвиїзну площину.
- Кардинальне спрощення обліку: Роздрібний бізнес повністю звільняється від обов’язку вести акцизний облік (варіант 2)
- Зниження порогу входу на ринок: Підприємцям не потрібно платити великі суми авансом за ліцензії ще до початку продажів
Заходи потребують змін до Податкового кодексу, Закону «Про державне регулювання виробництва і обігу спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин, що використовуються в електронних сигаретах, та пального», Закону «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг», Бюджетного кодексу.
Висновки
Проблеми, описані в цьому документі, мають спільне джерело. Держава надала контролюючим і правоохоронним органам широкі повноваження втручатися в роботу бізнесу, але не врівноважила їх відповідальністю за необґрунтоване втручання. Тому в усіх п’яти напрямах повторюється та сама модель: підприємець доводить свою невинуватість, а обмеження діють ще до рішення суду.
Ціна такої моделі вища за суми спірних претензій. Коли бізнес зупиняють арештом активів, блокуванням рахунків чи податкових накладних, держава недоотримує майбутні податки, працівники втрачають роботу, а підприємство часто не доживає до судового рішення, навіть якщо зрештою його виграє. Непрозорі механізми розблокування і виключення з переліків ризикових платників створюють підґрунтя для корупції.
Саме тому ми зосередилися на змінах у законах. Коригування критеріїв і процедур у межах чинних норм проблему не розв’язало, адже самі норми дозволяють обмежувати бізнес до доведення його вини. Запропоновані зміни ґрунтуються на чотирьох принципах:
- вину встановлює лише суд;
- доки триває оскарження, бізнес працює без обмежень, що зупиняють його діяльність;
- контроль спрямовано на ризикові операції замість поділу платників на «білих» і «ризикових»;
- повноваження контролюючих органів урівноважено відповідальністю посадових осіб.
Ми вважаємо, що запропоновані зміни здатні поліпшити бізнес-клімат в Україні, і відкриті до їх обговорення з органами влади, бізнес-асоціаціями та експертною спільнотою.
Чому боротьба з тіньовою економікою в Україні провалюється – читайте за посиланням
Публікацію матеріалу створено ГО «Український інститут майбутнього» за підтримки Фонду «Аскольд і Дір», що адмініструється ІСАР Єднання в межах проєкту «Сильне громадянське суспільство України — рушій реформ і демократії» за фінансування Норвегії та Швеції. Зміст публікації є відповідальністю ГО «Український інститут майбутнього» та не є відображенням поглядів урядів Норвегії, Швеції або ІСАР Єднання.